Kobitek.com web sitesi, analitik ve kişiselleştirme dahil olmak üzere site işlevselliğini sağlamak ve reklam gösterimini optimize etmek için çerezler gibi verileri depolar.


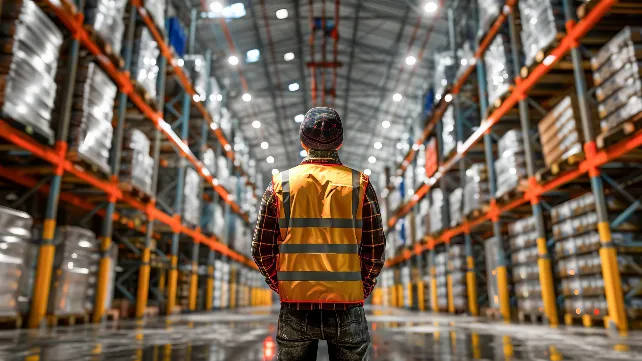
Zor zamanlardayız ve bu zamanlarda alışkanlıkların değişmesi gerekiyor. Yıkılması gereken alışkanlıklardan biri de stok yönetimidir. Gerek hammadde, malzeme, ekipman gerekse mamul stoklara ışık tutulması gereken bir dönemdeyiz. Şirketin yıllık cirosunun neredeyse %10'u oranında bir mamulün 3 yıldır stokta kaldığı şirketler gördüm. Durumu fark ettiğimde bir satış aksiyonuyla bu stoğu 3 ay içinde eritmiştik. Bugün birçok şirkette benzer senaryoların yaşandığını biliyorum. Bunu düzeltmek için ilk yapmanız gereken, stok yaşlandırma raporu hazırlamaktır.
Uzun yıllar farklı sektörlerde ve şirketlerde çalıştım. Daha sonra çok sayıda firmaya satış ve pazarlama danışmanlığı yaptım. Alacak yaşlandırma raporuyla birçok şirkette karşılaştım. Şirketler hangi müşterinin borcunun kaç gün geciktiğini, hangi faturanın vadesinin geçtiğini ve tahsilat riskinin nerede yoğunlaştığını az ya da çok takip ediyor.
Buna karşılık aynı sistematiğin stoklar için kullanıldığını çok daha az gördüm.
Şirket stok miktarını biliyor. Depoda hangi üründen kaç adet bulunduğunu görebiliyor. Toplam stok değerini de muhasebe veya ERP sistemi üzerinden çıkarabiliyor. Fakat çoğu zaman şu soruların cevapları bilinmiyor:
İşte stok yaşlandırması bu sorulara cevap veren rapordur.
Şirket yöneticileri depoya baktığında ürün görür. Finansal açıdan bakıldığında ise depodaki her ürün, nakitten stoka dönüşmüş bir varlıktır.
Şirket önce nakdini kullanır veya borçlanır. Hammadde, ticari mal ya da ürün satın alır. Ürün depoya girer. Daha sonra satılması, müşteriye teslim edilmesi ve bedelinin tahsil edilmesi beklenir.
Nakit → Stok → Satış → Alacak → Tahsilat → Yeniden nakit
Bu zincirin herhangi bir aşamasında yaşanan gecikme, nakit döngüsünü uzatır.
Ürün depoda gereğinden fazla bekliyorsa para stokta bağlı kalır. Ürün satıldıktan sonra müşteri geç ödüyorsa para bu kez alacakta bağlı kalır. Hem stok bekleme süresi hem de tahsilat süresi uzunsa şirket aynı satış hacmini sürdürebilmek için daha fazla işletme sermayesine ihtiyaç duyar.
Bu nedenle nakit döngüsü yalnızca tahsilatla yönetilemez.
Alacak yaşlandırmasını takip edip stok yaşlandırmasını takip etmeyen bir şirket, nakit döngüsünün yalnızca ikinci yarısını yönetiyor demektir.
Alacak problemi daha görünürdür. Müşteri ödeme yapmadığında finans veya muhasebe bölümü bunu fark eder. Vadesi geçmiş tutar rapora yansır. Yönetim tahsilat için harekete geçer.
Stok problemi ise daha sessiz ilerler.
Ürün depodadır. Fiziksel olarak ortadan kaybolmamıştır. Muhasebe kayıtlarında hâlâ varlık olarak görünür. Bu nedenle şirkette doğrudan kayıp algısı oluşturmaz.
Oysa ekonomik değer ile muhasebe değeri her zaman aynı değildir.
Bir ürün kayıtlarda satın alma maliyeti üzerinden belirli bir değere sahip olabilir. Ancak:
ürünün gerçek satış değeri kayıtlı değerinin çok altına düşebilir. Buna rağmen stok bilançoda varlık olarak durmaya devam eder.
Bu durum yönetimde tehlikeli bir rahatlık yaratır: "Mal depoda, bir gün satılır."
Fakat o "bir gün" bazen hiç gelmez.
Ölü stok; makul bir süre içinde satılma, kullanılma veya ekonomik değer üretme ihtimali çok azalmış stoktur.
Her uzun süre bekleyen ürün ölü stok değildir. Bazı sektörlerde ürünler doğal olarak uzun süre stokta kalabilir. Kritik yedek parçalar, sezonluk ürünler veya tedarik süresi çok uzun malzemeler buna örnektir.
Dolayısıyla ölü stok tanımı şirketin sektörüne, ürün yaşam döngüsüne, satış hızına, tedarik süresine, sezon yapısına, brüt kârına ve müşteri hizmeti hedeflerine göre yapılmalıdır.
Ancak şirket kendi eşiklerini belirlememişse hangi stokun normal, hangisinin yavaş, hangisinin hareketsiz ve hangisinin ölü olduğunu da bilemez.
...
Şirketlerin çoğu alacaklarının yaşını sorar:
Aynı sorular stoklar için de sorulmalıdır:
Stok yaşlandırması bir depo raporu değildir. İşletme sermayesi, nakit akışı ve şirket dayanıklılığı raporudur.
Ölü stoklar sessizdir. Müşteri gibi ödeme talebine itiraz etmez, banka gibi faiz istemez, çalışan gibi sorun bildirmez. Depoda sessizce bekler.
Fakat bu sessizlik yanıltıcıdır.
Ölü stok, şirketin geçmişte kazandığı nakdi içinde tutar; yeni nakit ihtiyacı yaratır ve hareket kabiliyetini azaltır. Bu nedenle şirketlerin yalnızca ne kadar stok taşıdıklarını değil, stoklarının ne kadar süredir beklediğini de bilmeleri gerekir.
Nakit döngüsüne hâkim olmanın yolu, ürünün depoya girdiği gün ile paranın yeniden kasaya döndüğü gün arasındaki bütün süreyi yönetmekten geçer. Bu sürenin başlangıç noktası stoktur.
Şirketini ayakta tutmak isteyen yönetici, yalnızca alacaklarını değil stoklarını da yaşlandırmalıdır. Yavaş ve hareketsiz ürünleri erkenden görmeli, sorumlu ve terminli aksiyonlarla bunları bir an önce nakde çevirmelidir.
Çünkü şirketlerin ayakta kalmasını sağlayan depolarındaki ürün miktarı değil, bu ürünleri ne kadar hızlı nakde dönüştürebildikleridir.

Faruk Şener, İ.T.Ü. İşletme Mühendisliği bölümünde lisans eğitimini tamamlamıştır.
25 yıldır satış ve pazarlama alanında çalışan Faruk Şener Aygaz, BP Gaz, Turkuaz Petrol ve Belgin Madeni Yağlar'da farklı pozisyonlarda görev almıştır.
Son olarak danışman olarak başladığı “Hekagro Fertilizers” firmasının “”Pazarlama ve Satış Direktörlüğü” görevini (2017-2019) üstlenmiştir.
2012 yılından beri aktif olarak pazarlama danışmanlığı yapmaktadır. KOBİ’lere büyüme odaklı pazarlama danışmanlığı hizmeti sunmaktadır. Hizmetlerinde firmaların rekabetçi stratejilerinin ve sürdürülebilir büyüme potansiyelinin geliştirilmesine odaklanmaktadır.
Aralarında büyük ölçekli kuruluşların da bulunduğu yirmi firmaya danışmanlık hizmeti vermiştir.
Danışmanlık hizmeti verdiği DİA Yazılım, AO Smith firmalarının bayilik sistemlerini sıfırdan kurarak bayi sayısı ve satışlarının artmasında rol oynamıştır. Filli Boya’nın bayilik sisteminin dönüşümü için proje hazırlamıştır. Son olarak Hekagro Fertilizers firmasında büyüme stratejisini geliştirmiş ve belli bir süre yönetimini üstlenmiştir. Yaptığı çalışmalar ile bayi sayısının artışına, bayi başına ortalama satışın ve toplam satışın büyümesine katkıda bulunmuştur. Yeni bir bayilik programı ile yüksek satış hacmine sahip bayilerin oluşmasını sağlamıştır.
Markam’ın proje bazlı danışmanları arasında olan Faruk Şener, Markam bünyesinde ,May Tohum ve yerli bir gıda perakende markası (DOYADO) için Güven Borça ile çalışmıştır.
Marka Danışmanları Derneği (Marka Konseyi) üyesidir.
Bayi Yönetimi konusunda yayımlanmış bir kitabı (Güçlü Bayiler İnşaa Etmek) vardır.
“Markanı Ateşle” (Mediacat Yayınları) ve “İtirazım Var” (Hümanist Yayınları) isimli kitaplara birer bölüm yazarak katkıda bulunmuştur.
Destekçilerimize Teşekkürler

Kozyatağı Mahallesi Sarı Kanarya Sokak
Byofis No: 14 K:7 Kadıköy 34742 İstanbul
Telefon: 0216 906 00 42 | E-Posta: info@ kobitek.com
KOBITEK.COM, bir
TEKNOART Bilişim Hizmetleri Limited Şirketi projesidir.
2001 yılından beri KOBİlere ücretsiz bilgi kaynağı olma hedefi ile, alanında uzman yazarlar tarafından sunulan özgün bir iceriğe sahiptir.
Tüm yazıların telif hakları KOBITEK.COM'a aittir. Alıntı yapılabilir, referans verilebilir, ancak yazarın kişisel bloğu dışında başka yerde yayınlanamaz!!!