Kobitek.com web sitesi, analitik ve kişiselleştirme dahil olmak üzere site işlevselliğini sağlamak ve reklam gösterimini optimize etmek için çerezler gibi verileri depolar.


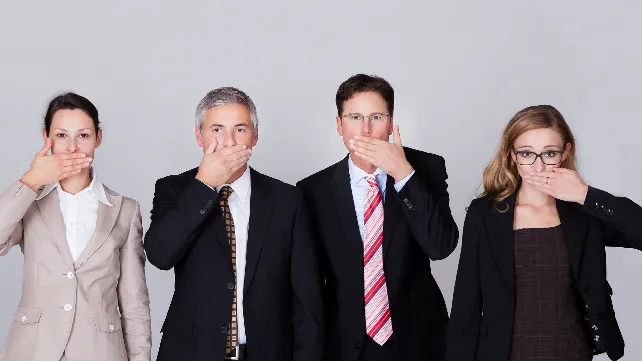
Bir şirketin yönetim toplantısını düşünün.
Genel müdür yeni bir yatırım kararını açıklıyor. Finans yöneticisi önündeki rakamlara bakıyor. Üretim müdürü kapasiteyle ilgili bazı endişeler taşıyor. Satış ekibinin ise talep tahminlerine ilişkin ciddi tereddütleri var.
Ancak kimse konuşmuyor.
Toplantı tamamlanıyor. Karar oy birliğiyle kabul ediliyor.
Yönetim, toplantıdan güçlü bir mutabakat sağlandığı düşüncesiyle ayrılıyor.
Oysa masada gerçek bir fikir birliği değil, görünmeyen bir çekince birikimi bulunuyor olabilir.
Çünkü her sessizlik onay anlamına gelmez.
Bazı şirketlerde kararların hızlı alınması güçlü bir yönetim becerisi olarak değerlendirilir. Tartışmaların kısa sürmesi, yöneticilerin aynı doğrultuda hareket etmesi ve alınan kararlara itiraz edilmemesi kurumsal uyumun göstergesi sayılır.
Ancak üzerinde yeterince düşünülmemiş bir uzlaşma, zamanla şirketin en pahalı yönetim alışkanlığına dönüşebilir.
“Bir işletmede herkes aynı şeyi düşünüyorsa, önce gerçekten düşünüp düşünmediklerini sorgulamak gerekir.”
Şirketlerde itirazın ortadan kalkması çoğu zaman açık bir yasakla başlamaz.
Bazen geçmişte dile getirilen bir görüşün küçümsenmesi ile, bazen yöneticinin eleştiriyi kişisel algılamasıyla, bazen de farklı düşünen çalışanların karar süreçlerinden uzaklaştırılmasıyla gelişir.
Zaman içerisinde çalışanlar, hangi fikirlerin kabul göreceğini ve hangi konuların tartışılmaması gerektiğini öğrenir.
Böylece görünürde herhangi bir baskı bulunmasa bile görünmeyen bir davranış düzeni oluşur.
Yöneticiler toplantılarda düşüncelerini değil, üst yönetimin duymak istediğini tahmin ettikleri görüşleri ifade etmeye başlayabilir.
Bu noktada şirketin yönetim kültürü önemli bir değişim geçirir.
Kararların doğruluğu yerine karar vericiye uyum ön plana çıkar.
Sorgulama azalır.
Alternatifler değerlendirme dışı kalır.
Hatalar, henüz önlenebilecekken konuşulmaz.
Sonuçta yönetim masasında çok sayıda insan bulunmasına rağmen kararlar giderek daralan bir düşünce alanında alınır.
Buradaki temel sorun, yöneticinin güçlü olması değildir.
Sorun, kurumsal yapının bir kişinin yanılma ihtimalini hesaba katmayacak kadar zayıf hâle gelmesidir.
Bir yatırım kararının yalnızca yatırım tutarından ibaret olmadığı bilinmelidir.
Yatırımın finansman maliyeti, geri dönüş süresi, işletme sermayesi ihtiyacı, kapasite kullanımı ve gelecekte yaratacağı nakit akışı birlikte değerlendirilmelidir.
Ancak bazı işletmelerde yatırım kararları finansal analizlerin sonuçlarına göre değil, yönetimin beklentilerine göre şekillenebilir.
Örneğin bir şirketin yeni üretim hattına yatırım yapmayı planladığını varsayalım.
Satış birimi talep tahminlerinin iyimser olduğunu düşünüyor. Finans birimi borçlanma koşullarını riskli buluyor. Üretim yönetimi ise mevcut kapasitenin henüz yeterince kullanılmadığını biliyor.
Bu değerlendirmeler açık biçimde tartışılmadığında yatırım kararı eksik bilgiyle alınabilir.
Yeni tesis kurulabilir.
Kredi kullanılabilir.
Personel istihdam edilebilir.
Ancak beklenen siparişler gerçekleşmediğinde şirket yalnızca hatalı bir yatırımın değil, zamanında dile getirilmeyen görüşlerin de ekonomik bedelini öder.
Burada dikkat edilmesi gereken önemli bir ayrım vardır.
Şirketin zarar etmesine neden olan unsur her zaman yanlış karar değildir. Ekonomik koşullar değişebilir, öngörüler gerçekleşmeyebilir ve en iyi analizlerle alınmış kararlar dahi başarısız sonuçlanabilir.
Asıl yönetim zaafı, karar alınırken mevcut bilgilerin ve makul itirazların bilinçli biçimde değerlendirme dışında bırakılmasıdır.
Çünkü finansal risk yalnızca piyasalarda oluşmaz.
Bazen risk, şirketin kendi toplantı odasında üretilir.
Güçlü liderlik ile sorgulanamayan otorite arasında önemli bir fark bulunmaktadır.
Güçlü lider, karar alma sorumluluğunu taşırken farklı görüşlerin ortaya çıkmasına imkân tanır.
Sorgulanamayan otorite ise farklı görüşleri kendi konumuna yönelik bir tehdit olarak algılayabilir.
Bu ayrım özellikle aile şirketlerinde, kurucu yönetim anlayışının belirleyici olduğu işletmelerde ve karar yetkisinin birkaç kişide toplandığı organizasyonlarda önem kazanır.
Bir şirketi kurmuş, büyütmüş ve uzun yıllar yönetmiş olmak büyük bir deneyimdir.
Ancak geçmişte başarılı sonuçlar üretmiş yöntemlerin gelecekte de aynı başarıyı sağlayacağı garanti değildir.
Pazar koşulları değişir.
Finansman modelleri dönüşür.
Müşteri beklentileri farklılaşır.
Teknoloji, üretim ve rekabet ilişkilerini yeniden şekillendirir.
Dolayısıyla yönetim tecrübesinin değeri, yalnızca geçmişte doğru kararlar vermiş olmaktan değil, yeni bilgiler karşısında mevcut düşünceleri yeniden değerlendirmekten kaynaklanır.
Kurumsal olgunluk, yöneticilerin hiç yanılmaması üzerine kurulamaz.
Kurumsal olgunluk, yöneticiler yanıldığında şirketin bu yanılgıyı fark edebilecek mekanizmalara sahip olmasıdır.
İşletmeler maliyetlerini takip ederken genellikle ölçülebilir kalemlere odaklanır.
Ham madde maliyetleri, personel giderleri, finansman yükümlülükleri, enerji tüketimi ve operasyonel harcamalar düzenli olarak analiz edilir.
Ancak yönetim kararlarının niteliği de şirketin ekonomik performansını doğrudan etkiler.
Gereksiz kapasite yatırımları, yanlış fiyatlandırma politikaları, riskli müşteri ilişkileri, verimsiz organizasyon yapıları ve gecikmiş stratejik kararlar önemli maliyetler doğurabilir.
Bu maliyetlerin bazıları finansal tablolarda açıkça görülür.
Bazıları ise kaybedilen fırsatlar, düşen verimlilik veya sermayenin yanlış alanlarda kullanılması nedeniyle dolaylı olarak ortaya çıkar.
Üstelik hatalı kararların devam ettirilmesi, ilk hatanın maliyetini büyütebilir.
Yönetim bir projeye önemli miktarda kaynak ayırdığında, başarısızlık ihtimalini kabul etmekte zorlanabilir.
Bu durumda kararın yeniden değerlendirilmesi yerine geçmiş yatırımın gerekçe gösterilerek sürdürülmesi tercih edilebilir.
Oysa daha önce harcanmış kaynaklar, gelecekte yapılacak harcamaların ekonomik açıdan doğru olduğunu tek başına göstermez.
İşte bu nedenle itiraz kültürü yalnızca karar alınırken değil, karar sonrasında da gereklidir.
Şirketlerin ihtiyaç duyduğu şey, her kararın savunulması değil; gerektiğinde her kararın yeniden değerlendirilebilmesidir.
Kurumsal yönetimde farklı görüşlerin desteklenmesi, her önerinin kabul edilmesi anlamına gelmez.
Sürekli itirazın teşvik edildiği, ancak karar alma sorumluluğunun belirsiz kaldığı bir organizasyon da etkin yönetilemez.
Önemli olan, itiraz ile karar mekanizması arasında sağlıklı bir denge kurmaktır.
Bunun için şirketlerin karar süreçlerini kişisel ilişkilerden bağımsızlaştırması gerekir.
Özellikle önemli yatırım, finansman ve büyüme kararlarında belirli soruların sistematik biçimde sorulması yararlı olacaktır:
- Bu karar hangi varsayımlara dayanıyor?
- Varsayımlarımızın yanlış çıkması durumunda finansal sonuç ne olacak?
- Değerlendirmediğimiz alternatifler bulunuyor mu?
- Kararın aleyhindeki en güçlü gerekçe nedir?
- Hangi göstergeler ortaya çıktığında kararımızı yeniden gözden geçireceğiz?
Bu soruların amacı karar sürecini yavaşlatmak değildir.
Amaç, kararın uygulanmasından önce olası zayıflıkları görünür hâle getirmektir.
Ayrıca şirketlerde kararların gerekçeleri, karşı görüşler ve beklenen sonuçlar kayıt altına alınmalıdır.
Böylece başarı veya başarısızlık yalnızca kişilere bağlı olarak değil, kararın dayandığı bilgi ve varsayımlar üzerinden değerlendirilebilir.
Bu yaklaşım, kurumsal hafızanın gelişmesini de sağlar.
Çünkü şirketler yalnızca başarılı uygulamalarından değil, yanlış öngörülerinden de öğrenebilmelidir.
Bir işletmenin bilançosu, belirli bir tarihteki finansal durumuna ilişkin önemli bilgiler sunar.
Gelir tablosu faaliyet sonuçlarını ortaya koyar.
Nakit akış tablosu ise nakdin nereden sağlandığını ve nerelerde kullanıldığını gösterir.
Ancak bu tablolar tek başına yönetim kararlarının hangi koşullarda alındığını açıklamaz.
Yanlış bir yatırımın arkasında yetersiz analiz bulunabilir.
Finansman sıkıntısının arkasında plansız büyüme yer alabilir.
Verimlilik kaybının nedeni, uzun süredir kimsenin sorgulamadığı organizasyonel alışkanlıklar olabilir.
Bu nedenle finansal performansı değerlendirirken yalnızca rakamların incelenmesi yeterli olmayabilir.
Rakamları ortaya çıkaran karar süreçlerinin de analiz edilmesi gerekir.
Şirketlerin gerçek yönetim kapasitesi, yalnızca olumlu sonuçların elde edildiği dönemlerde değil, olumsuz bilgilerin nasıl karşılandığıyla da anlaşılır.
Bir yöneticinin kötü haberi zamanında iletebildiği, finans biriminin riskleri açıkça ifade edebildiği ve çalışanların verimsiz uygulamaları sorgulayabildiği şirketlerde hataların erken fark edilmesi için daha elverişli bir ortam oluşur.
Buna karşılık sorunların konuşulmasının zorlaştığı işletmelerde yönetim, şirketin gerçek durumunu gecikmeli öğrenebilir.
Bu gecikmenin ekonomik karşılığı ise bazı durumlarda son derece ağır olabilir.
Bir şirketin bütün yöneticilerinin her konuda aynı fikirde olması beklenemez.
Çünkü farklı görevler, farklı bilgiler ve farklı risk perspektifleri üretir.
Finans yöneticisinin önceliği nakit akışının sürdürülebilirliği olabilirken satış yöneticisi pazar payını, üretim yöneticisi ise operasyonel kapasiteyi ön plana çıkarabilir.
Bu farklılıklar kurumsal bir zayıflık değildir.
Doğru yönetildiğinde şirketin karar kalitesini artırabilecek önemli bir kaynaktır.
Ancak farklı görüşlerin kişisel çatışmaya dönüştürülmeden değerlendirilebilmesi, açık yetki ve sorumluluk tanımlarıyla desteklenmelidir.
Gerçek yönetim gücü, herkesin aynı görüşü benimsemesini sağlamak değildir.
Gerçek yönetim gücü, farklı görüşlerin ortaya çıkabildiği bir ortamda şirketin uzun vadeli çıkarları doğrultusunda karar verebilmektir.
Bugün birçok işletme finansman maliyetlerini düşürmenin, verimliliğini artırmanın ve kârlılığını korumanın yollarını arıyor.
Bunların tamamı önemlidir.
Ancak şirketlerin kendi yönetim kültürlerini de aynı ciddiyetle değerlendirmesi gerekir.
Çünkü zamanında ifade edilmemiş bir itiraz, gelecekte pahalı bir finansal sonuca dönüşebilir.
Ve bazen şirketin geleceğini değiştirecek en değerli katkı, yönetim masasındaki herkesin onayladığı bir düşünce değil, bir kişinin gerekçeleriyle birlikte dile getirebildiği farklı bir görüştür.
Unutulmamalıdır: Yönetim masasındaki sessizlik her zaman uzlaşmanın değil, bazen kurumsal riskin en erken işaretidir.

Ekonomist & Mali Analist
Sibel Arslan, 1965 yılında İzmir’de doğmuştur. 1986 yılında Dokuz Eylül Üniversitesi İktisadi ve İdari Bilimler Fakültesi İktisat Bölümü’nden mezun olmuştur. Kariyerine 1988 yılında Milli Aydın Bankası Denizli Şubesi’nde müdür olarak başlamış, daha sonra özel sektöre geçerek bir şirketler grubunda Finansman Müdürü olarak görev yapmıştır. Bu süreçte edindiği saha deneyimi sayesinde kurumsal finans, muhasebe sistemleri ve iç denetim alanlarında uzmanlaşmıştır.
1994 yılında Türkiye'nin ilk kadın Mali Müşavirlerinden biri olarak Arslan Mali Danışmanlık’ı kurmuş, profesyonel deneyimini hem yerli hem yabancı firmalara sunarak sektörde fark yaratan danışmanlardan biri olmuştur. Özellikle İtalyan sermayeli firmalara sunduğu danışmanlık hizmetleri ile uluslararası düzeyde önemli projelere imza atmıştır.
2000’li yıllardan itibaren kurumsal yapısını genişleterek bugünkü ARSGROUP çatısı altında faaliyetlerini sürdürmeye başlamıştır.
Uzmanlık alanları arasında:
• İhracat muhasebesi ve vergi danışmanlığı
• Muhasebe revizyonu
• İç denetim sistemleri kurulumu ve denetim süreçlerinin iyileştirilmesi
• Stok ve depo yönetimi
• Kurumsal kimlik ve markalaşma stratejileri
• Dijital dönüşüm yönetimi
• Sürdürülebilir kurumsal kültür oluşturma
yer almaktadır.
Sibel Arslan, yalnızca operasyonları analiz eden değil, stratejik dönüşüm süreçlerini yöneten bir danışmandır.
“İşimizi Geleceğin Altına İmzalıyoruz.” yaklaşımıyla, her işbirliğini yalnızca bir hizmet değil; gelecek odaklı bir vizyon yatırımı olarak değerlendirmektedir.
Finansal yönetim ve iç denetim konularındaki bilgi birikimini; şirketlere sürdürülebilir büyüme, risk yönetimi ve yapısal denge kazandırma hedefiyle sunmaktadır.
Bunlara ek olarak, aktif bir köşe yazarı olan Arslan; iş dünyası, ekonomi, dijitalleşme, kurumsal dönüşüm ve kadın girişimciliği üzerine içerikler üretmekte ve bu yazılarla geniş bir okuyucu kitlesine rehberlik etmektedir.
Kadınların iş dünyasında daha güçlü temsil edilmesi gerektiğine inanan Arslan, mentorluk çalışmalarıyla kadın girişimcileri desteklemekte ve bu alanda farkındalık yaratmaya devam etmektedir.
Destekçilerimize Teşekkürler

Kozyatağı Mahallesi Sarı Kanarya Sokak
Byofis No: 14 K:7 Kadıköy 34742 İstanbul
Telefon: 0216 906 00 42 | E-Posta: info@ kobitek.com
KOBITEK.COM, bir
TEKNOART Bilişim Hizmetleri Limited Şirketi projesidir.
2001 yılından beri KOBİlere ücretsiz bilgi kaynağı olma hedefi ile, alanında uzman yazarlar tarafından sunulan özgün bir iceriğe sahiptir.
Tüm yazıların telif hakları KOBITEK.COM'a aittir. Alıntı yapılabilir, referans verilebilir, ancak yazarın kişisel bloğu dışında başka yerde yayınlanamaz!!!