Kobitek.com web sitesi, analitik ve kişiselleştirme dahil olmak üzere site işlevselliğini sağlamak ve reklam gösterimini optimize etmek için çerezler gibi verileri depolar.


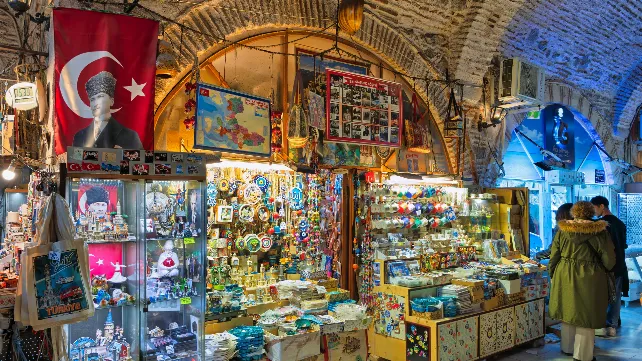
Kemeraltı’nda kuşak değiştiren bir kumaş işletmesi düşünelim. Devir teslim günü stoklar sayılmış, alacaklar vadelerine göre ayrılmış, tedarikçilere yapılacak ödemeler çıkarılmış. İşletmeyi devralan genç yönetici, ilk haftasında eski bir müşteriden yüklü bir sipariş alıyor. Müşteri, yıllardır kendisine tanınan altmış günlük vadeyi bu siparişte de kullanmak istiyor. Ödeme geçmişi düzenli. Ancak sipariş öncekinin iki katı ve kumaşı sağlayacak firma otuz gün sonra ödeme bekliyor.
Bu sipariş hangi koşullarla kabul edilmeli?
Sorunun yanıtı, aile işletmelerinde kuşak geçişinin en az konuşulan tarafını açığa çıkarır. Kurucu, yıllar boyunca müşteriyi, malı ve paranın dönüş süresini birlikte değerlendirerek bir ticari muhakeme geliştirmiştir. İşletmenin kazancında bu muhakemenin payı vardır. Devir sırasında asıl güçlük, o birikimi yeni yöneticinin kullanabileceği biçimde aktarmaktır.
Bir iktisatçı olarak bu örnekte önce iki tarih arasındaki otuz güne bakarım. İşletme kumaşın bedelini ödeyecek, müşterisinden tahsilat yapmak için bir ay daha bekleyecektir. Sipariş büyüdükçe bu aralıkta işletmenin kendi kaynaklarından karşılaması gereken tutar da büyür. Yıllardır sorunsuz işleyen bir ödeme düzeni, tek bir siparişte farklı bir finansman kararı gerektirebilir. Müşterinin güvenilirliği bu hesabın önemli bir parçasıdır. Kasada ücretler, kira ve diğer ödemeler için ayrılan para da öyle.
Kurucunun deneyimi tam burada değer kazanır. Belki geçmişte benzer bir siparişi iki ayrı tarihte teslim etmiş, her teslimatın vadesini ayrı başlatmıştır. Belki müşterinin satış sezonunu bildiği için belirli aylarda daha uzun vadeyi makul bulmuştur. Cari hesapta fatura ve tahsilat tarihleri görünür. Kararın hangi ticari gerekçeyle alındığını öğrenmek için ise o kararı veren kişiyle konuşmak gerekir. Aile içinde yıllarca yan yana çalışmış olmak, bu konuşmanın yapıldığı anlamına gelmeyebilir.
Aynı durum stokta da karşımıza çıkar. Sayım, rafta kaç metre kumaş olduğunu söyler. O kumaşın hangi bölümünün düzenli satıldığını, hangi bölümünün belirli bir müşteri için tutulduğunu ve hangi sipariş beklentisinin artık geçerliliğini kaybettiğini ayrıca değerlendirmek gerekir. Bu ayrım yapılmadığında yeni yönetici, alıcısı kalmamış bir ürünü yeniden sipariş edebilir. Kayıtlarda miktar doğrudur. Satın alma kararına yön veren varsayım ise eskimiştir. Bedeli, aylar sonra ihtiyaç duyulan başka bir ürün için kaynak ayrılamadığında anlaşılır.
Kuşak geçişini güçleştiren bir başka unsur, yetkinin müşteriye ve tedarikçiye nasıl yansıdığıdır. Yeni yönetici bir ödeme planı üzerinde anlaşırken tedarikçi ertesi gün kurucuyu arayıp farklı bir tarih alabiliyorsa, işletme aynı borç için iki ayrı taahhüt vermiş olur. Aile içinde küçük bir iletişim aksaklığı sayılan bu durum, karşı taraf için son sözün kimde olduğu meselesidir. Yeni yöneticiden sonuçların hesabını istemek, ancak verdiği kararın işletme adına geçerli olmasıyla mümkündür.
Bunun için en verimli dönem, iki kuşağın hâlâ birlikte çalıştığı aylardır. Belirli bir müşteri grubunun satış ve tahsilat sorumluluğu yeni yöneticiye bırakılabilir. İlk büyük siparişte önerdiği vadeyi kendisi belirler, müşteriyle kendisi görüşür. Tahsilat tamamlandığında iki kuşak aynı dosyayı yeniden açar. Beklenen kâr elde edilmiş mi? Tedarikçiye ödeme yapılırken başka bir alım ertelenmiş mi? Bir sonraki siparişte hangi koşul değişmeli? Gerçek bir işlem üzerinden yürütülen bu görüşme, hem kurucunun deneyimini anlaşılır kılar hem de genç yöneticinin kendi değerlendirmesini geliştirmesine alan açar.
Kemeraltı’ndaki işletmenin ilk haftasına dönersek, altmış günlük vade için herkese uygulanabilecek tek bir doğru cevap yoktur. Asıl ölçü, yeni yöneticinin müşteriyle kurulan güvenin değerini bilmesi, vereceği sözün işletmeye maliyetini hesaplayabilmesi ve o sözü kendi yetkisiyle verebilmesidir. Son sayımda bu yetkinliğin karşısına bir rakam yazılamaz. Oysa ertesi sabah dükkân açıldığında, eldeki sermayenin nasıl kullanılacağını tam da bu yetkinlik belirler.

Ekonomist & Mali Analist
Sibel Arslan, 1965 yılında İzmir’de doğmuştur. 1986 yılında Dokuz Eylül Üniversitesi İktisadi ve İdari Bilimler Fakültesi İktisat Bölümü’nden mezun olmuştur. Kariyerine 1988 yılında Milli Aydın Bankası Denizli Şubesi’nde müdür olarak başlamış, daha sonra özel sektöre geçerek bir şirketler grubunda Finansman Müdürü olarak görev yapmıştır. Bu süreçte edindiği saha deneyimi sayesinde kurumsal finans, muhasebe sistemleri ve iç denetim alanlarında uzmanlaşmıştır.
1994 yılında Türkiye'nin ilk kadın Mali Müşavirlerinden biri olarak Arslan Mali Danışmanlık’ı kurmuş, profesyonel deneyimini hem yerli hem yabancı firmalara sunarak sektörde fark yaratan danışmanlardan biri olmuştur. Özellikle İtalyan sermayeli firmalara sunduğu danışmanlık hizmetleri ile uluslararası düzeyde önemli projelere imza atmıştır.
2000’li yıllardan itibaren kurumsal yapısını genişleterek bugünkü ARSGROUP çatısı altında faaliyetlerini sürdürmeye başlamıştır.
Uzmanlık alanları arasında:
• İhracat muhasebesi ve vergi danışmanlığı
• Muhasebe revizyonu
• İç denetim sistemleri kurulumu ve denetim süreçlerinin iyileştirilmesi
• Stok ve depo yönetimi
• Kurumsal kimlik ve markalaşma stratejileri
• Dijital dönüşüm yönetimi
• Sürdürülebilir kurumsal kültür oluşturma
yer almaktadır.
Sibel Arslan, yalnızca operasyonları analiz eden değil, stratejik dönüşüm süreçlerini yöneten bir danışmandır.
“İşimizi Geleceğin Altına İmzalıyoruz.” yaklaşımıyla, her işbirliğini yalnızca bir hizmet değil; gelecek odaklı bir vizyon yatırımı olarak değerlendirmektedir.
Finansal yönetim ve iç denetim konularındaki bilgi birikimini; şirketlere sürdürülebilir büyüme, risk yönetimi ve yapısal denge kazandırma hedefiyle sunmaktadır.
Bunlara ek olarak, aktif bir köşe yazarı olan Arslan; iş dünyası, ekonomi, dijitalleşme, kurumsal dönüşüm ve kadın girişimciliği üzerine içerikler üretmekte ve bu yazılarla geniş bir okuyucu kitlesine rehberlik etmektedir.
Kadınların iş dünyasında daha güçlü temsil edilmesi gerektiğine inanan Arslan, mentorluk çalışmalarıyla kadın girişimcileri desteklemekte ve bu alanda farkındalık yaratmaya devam etmektedir.
Destekçilerimize Teşekkürler

Kozyatağı Mahallesi Sarı Kanarya Sokak
Byofis No: 14 K:7 Kadıköy 34742 İstanbul
Telefon: 0216 906 00 42 | E-Posta: info@ kobitek.com
KOBITEK.COM, bir
TEKNOART Bilişim Hizmetleri Limited Şirketi projesidir.
2001 yılından beri KOBİlere ücretsiz bilgi kaynağı olma hedefi ile, alanında uzman yazarlar tarafından sunulan özgün bir iceriğe sahiptir.
Tüm yazıların telif hakları KOBITEK.COM'a aittir. Alıntı yapılabilir, referans verilebilir, ancak yazarın kişisel bloğu dışında başka yerde yayınlanamaz!!!